仮想通貨(暗号資産)の確定申告はお任せください

確定申告の代行
全部丸投げで、お引き受けいたします。(お見積り無料)
まずは無料にて、ご相談に応じます。(申告のご依頼が前提のご相談に限ります)
今後も仮想通貨投資を行う場合には、節税対策も無料でご提案!
仮想通貨投資以外の事業を始めても、税理士が主導する専門家チーム(税理士・社会保険労務士・司法書士・弁護士・行政書士)が万全のフォロー!
顧問契約を結んでもリーズナブル!もちろん申告のみのご依頼も大歓迎!

暗号資産を売却し、円などの法定通貨に換金したとき
暗号資産を使用して商品・サービスを購入したとき
暗号資産を他の暗号資産に交換したとき
マイニングによって暗号資産を取得したとき
ステーキング報酬を取得したとき
レンディングによる報酬を取得したとき
※DeFi、NFT、エアドロップ、暗号資産デリバティブ(先物・オプション等)については取引内容により課税関係が異なります。
※海外取引所を利用した取引についても、日本の居住者である場合は原則として日本の所得税の対象となります。
が対象になります!

- 個人の場合
- 雑所得として所得税(総合課税)
その年の暗号資産取引に係る収入金額が300万円を超える場合
※帳簿書類の保存あり→原則として事業所得
※帳簿書類の保存なし→原則として業務に係る雑所得
- 法人の場合
- 法人税・法人住民税・法人事業税
2017年9月6日に国税庁より初めて仮想通貨に対する税金の取扱いが一部発表され、その後様々な場合についての課税関係の取り扱いを公表しました。
今まで、現金化しない限りは課税されない・仮想通貨を他の仮想通貨に交換は課税されない等の様々な情報が飛び交っていましたが、国税庁からの公式な発表によって申告しなければならない条件とその税金の計算方法が明らかになりました。
参照:国税庁、税務大学校
https://www.nta.go.jp/publication/pamph/pdf/virtual_currency_faq_03.pdf
https://www.nta.go.jp/law/joho-zeikaishaku/shotoku/shinkoku/171127/01.pdf
https://www.nta.go.jp/information/release/kokuzeicho/2018/faq/pdf/04.pdf
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1525.htm
https://www.nta.go.jp/about/organization/ntc/kenkyu/ronsou/88/05/05.pdf

■給与収入がある方(アルバイト・パート含む)
給与以外に仮想通貨で20万円超の所得がある場合は所得税の申告義務あり。
※仮想通貨の所得が20万円以下であっても給与・退職金以外との所得金額の合計額が20万円超の場合は申告義務あり
※所得税の確定申告が不要な場合でも、住民税の申告が必要となる場合があります。
■給与収入の無い方
仮想通貨での所得を含む各種所得の合計額がが基礎控除その他の所得控除の合計額を超える場合は所得税の申告義務あり
■法人の方
申告義務あり
■取引手数料(取引所の手数料)
■通信費(電話代、プロバイダ料金、切手等)
■書籍・セミナー代(仮想通貨に関するもの)
■設備代金(PC、タブレット、スマートフォン、仮想通貨に関係するソフトやアプリ等)
■税理士報酬
※上記は代表的な例であり、必要経費となるかは、暗号資産取引との関連性・必要性、金額、使用状況等を総合的に勘案して判断されます。

個人の場合
所得税(下記参照)+住民税10%
※上記の所得税とは別に、復興特別所得税が課されます。令和8年分までは原則として基準所得税額の2.1%です。
なお、令和9年分以後は復興特別所得税率が1.1%となり、別途、防衛特別所得税(1.0%)が課されます。
| 所得税の速算表 | ||
|---|---|---|
| 課税される所得金額 | 税率 | 控除額 |
| 195万円以下 | 5% | 0円 |
| 195万円を超え 330万円以下 |
10% | 97,500円 |
| 330万円を超え 695万円以下 |
20% | 427,500円 |
| 695万円を超え 900万円以下 |
23% | 636,000円 |
| 900万円を超え 1,800万円以下 |
33% | 1,536,000円 |
| 1,800万円を超え 4,000万円以下 |
40% | 2,796,000円 |
| 4,000万円超 | 45% | 4,796,000円 |
(計算例)
100万円を元本として仮想通貨を購入し、1,000万円に値上がりしたので、500万円分の仮想通貨を現金に換金した場合
売却金額500万円、
取得金額100万円÷2=50万円、
その他経費30万円とする。








※上記は計算方法を簡略化した概算例です。
(実際には、給与所得等の他の所得と合算し、各種所得控除・税額控除等を反映して計算)

仮に3,000万円の確定した所得について申告しなかったことについて、4年後に税務当局から指摘を受けた場合には、以下の税金が追加でかかります。
実際の実例(追徴課税2,400万円)が、2018年11月29日の日本経済新聞にて報道されています。
(以下のURLより記事がご覧いただけます)
https://www.nikkei.com/article/DGXMZO3835840029112018CR8000/
2018年時点で、税務当局が自らの権限に基づく調査によって課税することが出来るだけのノウハウと実行力があることが証明されたことになります。
- 本来かかる税金
- 所得税 約900万円

- 無申告加算税または重加算税
- 約130万円または約360万円
- 延滞税
- 約300万円

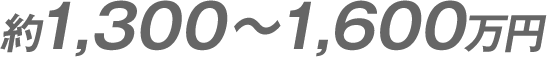
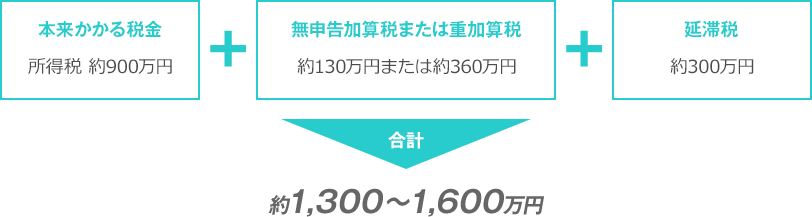
本来払うべき税金より追加で約400~700万円が追加で支払わなければならない税金となります。
※その他、住民税の追徴課税が生じます。(国民健康保険の方は健康保険料も増額します)
上記は過去の事例をもとにした参考例です。実際の無申告加算税・重加算税・延滞税等は、対象年分、申告時期、税務調査の状況等によって異なります。
令和5年分以降、調査後等の無申告については、納付税額300万円超部分について、無申告加算税の税率が30%に改正されています。

仮に3,000万円の確定した所得について申告を行ったが、税金を200万円として過少な申告をしていたことについて、4年後に税務当局から指摘を受けた場合には、以下の税金が追加でかかります。
- 本来かかる税金
- 所得税 約900万円
- 過少申告加算税
- 約100万円
- 延滞税
- 約250万円
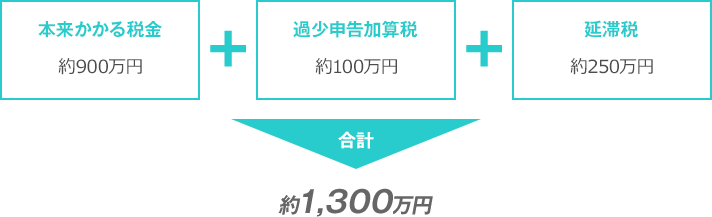
本来払うべき税金より追加で約400万円が追加で支払わなければならない税金となります。
上記は過去の事例をもとにした参考例です。実際の過少申告加算税・重加算税・延滞税等は、対象年分、申告時期、税務調査の状況等によって異なります。


- STEP1
- 当サイトよりお申し込み

- STEP2
- ・WEB面談
- ・税務相談
- ・申告報酬お見積り
- STEP3
- ・ご依頼+お支払
- (お振込み)
- ・必要資料ご案内
- ・資料のご送付
- STEP4
- ・申告書提出
- ・納付書をお客様に送付
- ・申告書控えをお客様に送付
- ・今後の節税対策のご提案
お問い合わせ・お申込みは下記リンク先のフォームよりお願い致します。
下記のようなケースでお困りの先生はぜひご相談ください。
レバレッジ取引、ステーキング、マイニングによる所得の計算
ICO取得トークンの売却、エアドロップ、レンディングによる所得の計算
仮想通貨による支払時、DeFi取引、先物・オプション取引による所得の計算
ハードフォークで取得した新コインの所得の計算
NFTの売却や譲渡による所得の計算
海外取引所での売買や移転に伴う所得の計算
資産管理会社への仮想通貨譲渡による所得の計算
仮想通貨による寄附・贈与時の評価と申告
修正申告時の所得再計算・期末コインの評価見直し
仮想通貨の相続時における評価と相続税申告
(税別50,000円~で利益計算や税務サマリーの提供を承ります。)
仮想通貨税務のご紹介・ご相談・一部業務委託のご依頼は、下記より直接お電話ください。
- 名称
- Archer Consulting Group
Archer Consulting 総合会計事務所
Archer Consulting 行政書士事務所
Archer Consulting 合同会社
- 住所
- 東京都豊島区東池袋4-21-1アウルタワーオフィス6F
兵庫県宝塚市出身 東京都在住
税理士となる以前から、複数のベンチャー企業の立ち上げに役員として参画。
企業経営の傍ら2009年に税理士試験初受験。
2014年に勤務税理士として税理士登録。3年後に独立開業。
<略歴>
・2011年 いとう会計事務所入所
中小企業や個人事業主を中心に約40社の税務、各種許認可(産廃業・建設業等)に関与
・2013年 ApexGroupJapan税理士法人(旧AXESS総合会計事務所)入所
外資系企業、組織再編(M&A)、LLP(有限責任事業組合)、匿名組合、任意組合等の
法人税務を中心に約50社の税務に関与
・2017年 税理士法人東京シティ税理士事務所入社
東証一部上場上位10社のうち半数以上の不動産会社より約1,000件/年の資産税に関与
(国内及び海外不動産売買、相続税申告、非居住者税務の税務申告及び相続対策等)
・2018年~東池袋(現オフィス)にて事務所開設
全国からで累計約300社以上の税務に関与
(中小企業、スタートアップ、個人事業主、クリニック・医療法人、M&A、LLP等)
累計300件超の仮想通貨税務や、相続財産15億円規模の相続税申告等の資産税に関与
東証上場不動産会社の税務アドバイザリー(資産税含む)を務める
<関与業種等>
介護施設、医療法人、薬局、芸能プロダクション、美容医療クリニック、歯科、
金融投資業、アートギャラリー、資産管理会社、不動産販売・賃貸業、人材派遣業、
温泉、建設・設備会社・設計事務所、工事・解体業者、有限責任事業組合、飲食店、
食品卸売業・小売業、広告会社、デザイン会社、警備会社、自動車整備・販売業、
公益法人、洋服製造販売会社、システム会社、美容品販売会社、WEB制作会社、
マーケティング会社、イベント会社等